

نائب محافظ المركزي: السيدات يستحوذن على 25% من المشروعات الصغيرة.. و9 بنوك فقط بدأت توفيق أوضاعها
قال طارق الخولي، نائب محافظ البنك المركزي المصري، إن محفظة التمويلات الموجهة للمشروعات متناهية الصغر والصغيرة والمتوسطة شهدت توسعًا كبيرًا خلال السنوات الأخيرة، في إطار استراتيجية البنك المركزي لتعزيز الشمول المالي وزيادة مساهمة تلك المشروعات في النشاط الاقتصادي.
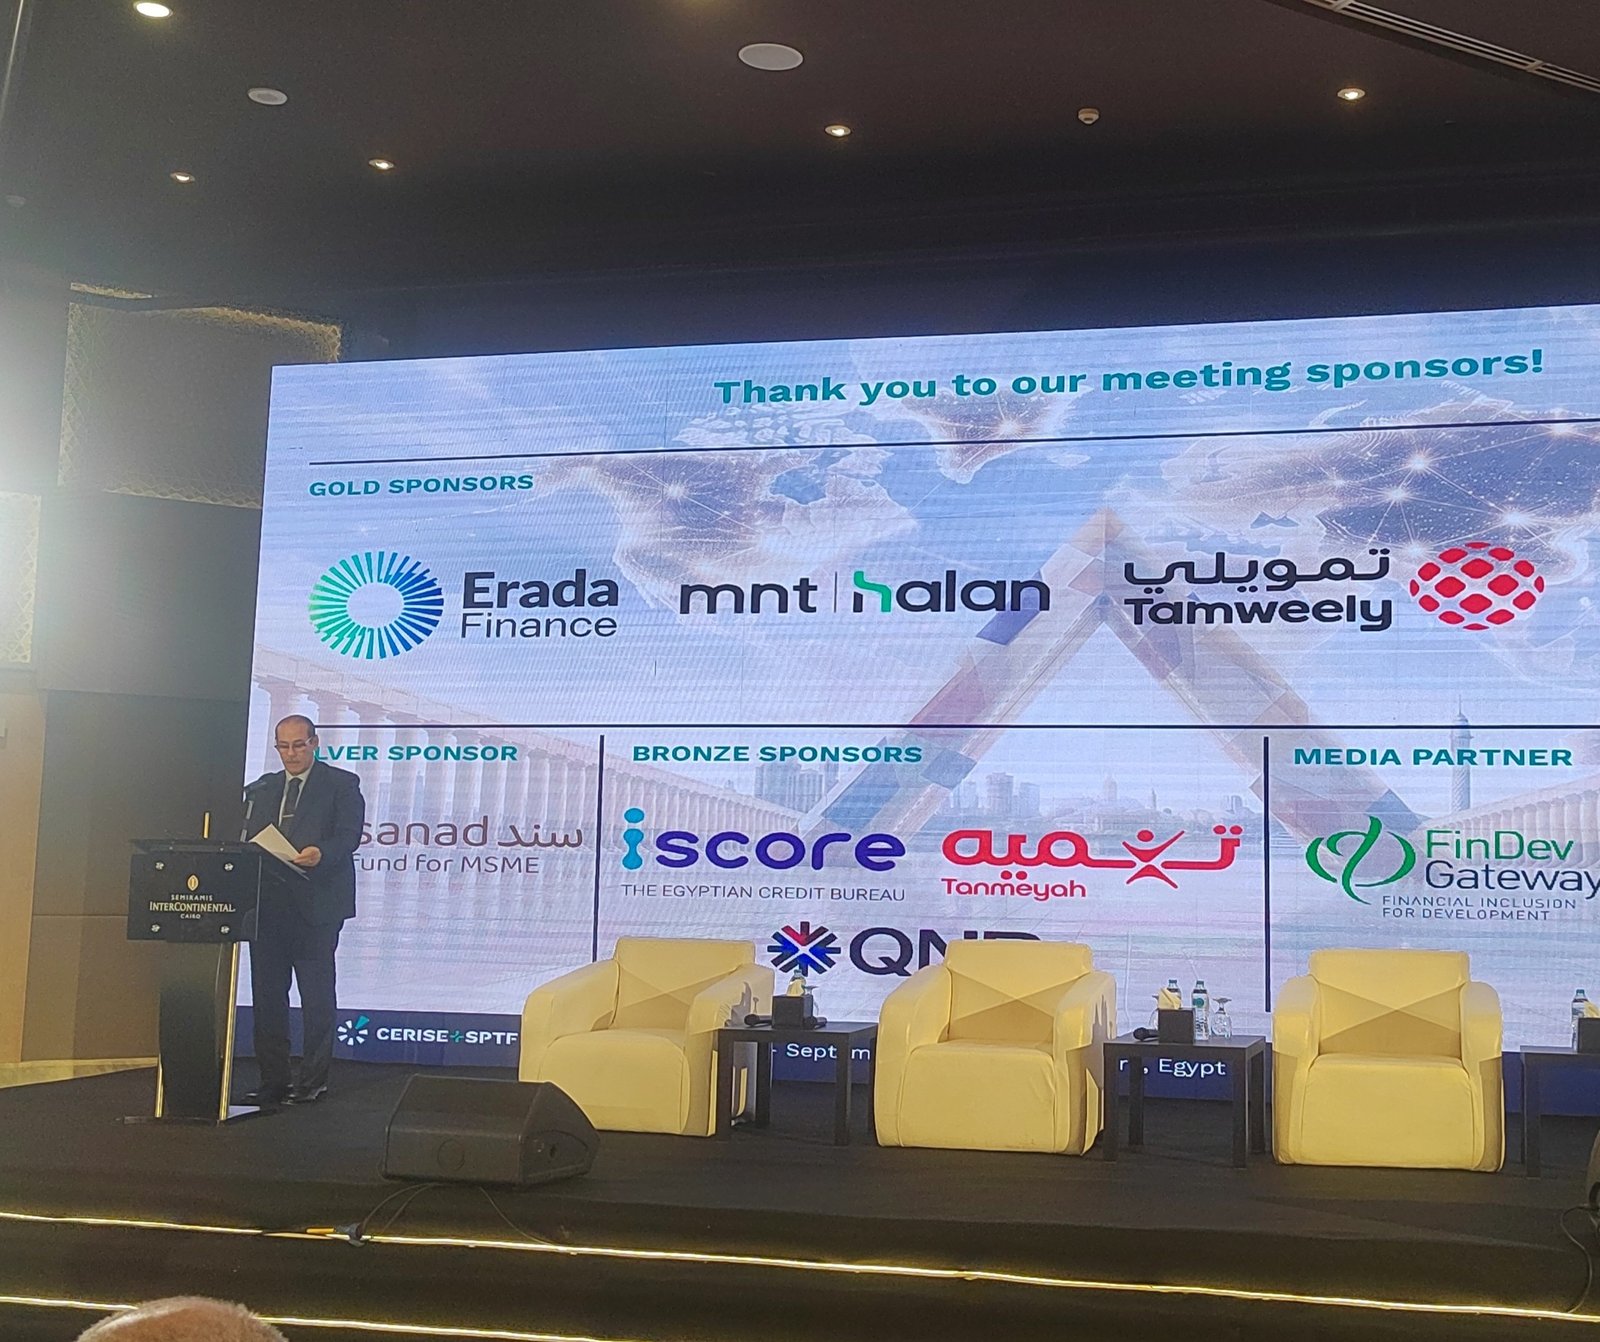
وأوضح الخولي، خلال كلمته بالمؤتمر الأول لحماية العملاء، أن البنك المركزي ألزم القطاع المصرفي بتوجيه نسبة من محافظه الائتمانية لتمويل المشروعات متناهية الصغر والصغيرة والمتوسطة، ضمن تحركات تستهدف توسيع قاعدة المستفيدين من التمويل المصرفي والوصول إلى شرائح أكبر من أصحاب المشروعات.
وتشير أحدث قيمة معلنة من نائب محافظ البنك المركزي إلى وصول محفظة التمويلات الممنوحة من القطاع المصرفي للمشروعات متناهية الصغر والصغيرة والمتوسطة إلى نحو 630 مليار جنيه، مقابل ما يتراوح بين 30 و40 مليار جنيه في عام 2015، بما يعكس الطفرة التي شهدها تمويل القطاع خلال نحو عقد.
25% من محافظ البنوك للمشروعات الصغيرة والمتوسطة
وتعود سياسة النسب الإلزامية إلى توجه البنك المركزي لزيادة التمويل المصرفي المتاح لهذا القطاع، إذ ألزم البنوك برفع محفظة القروض والتسهيلات الائتمانية الموجهة للمشروعات متناهية الصغر والصغيرة والمتوسطة إلى ما لا يقل عن 25% من إجمالي محفظة التسهيلات الائتمانية لكل بنك.
وبحسب القواعد المنشورة رسميًا على موقع البنك المركزي، اشترط «المركزي» ألا تقل النسبة الموجهة إلى المشروعات الصغيرة عن 10% من إجمالي المحفظة الائتمانية، إلى جانب إنشاء قطاعات متخصصة داخل البنوك للتعامل مع هذه النوعية من المشروعات وتوفير الكوادر اللازمة لها.
وأشار الخولي إلى أن البنوك بدأت حاليًا العمل على توفيق أوضاعها مع المتطلبات المستهدفة، لافتًا إلى أن 9 بنوك فقط وصلت حتى الآن إلى المستويات المطلوبة، وهو ما يعكس وجود مساحة أمام باقي البنوك لزيادة التمويلات الموجهة للقطاع.
وسبق أن وسّع البنك المركزي نطاق التمويلات التي تدخل ضمن احتساب نسبة الـ25%، لتشمل التمويل متناهي الصغر الذي تمنحه البنوك بصورة مباشرة للأفراد والشركات والمنشآت متناهية الصغر، أو بصورة غير مباشرة من خلال الجمعيات الأهلية وشركات التمويل متناهي الصغر.
السيدات يستحوذن على 25% من المشروعات.. والتعثر «صفر»
وكشف نائب محافظ البنك المركزي عن مؤشرات لافتة تتعلق بالمشروعات التي تديرها السيدات، موضحًا أن نسبة استحواذ السيدات على المشروعات الصغيرة تبلغ نحو 25%.
وأشار الخولي إلى أن جودة المحافظ الائتمانية المرتبطة بالمشروعات النسائية تعكس أداءً قويًا، لافتًا إلى أن نسب التعثر في مشروعات السيدات تصل إلى صفر، وهو ما يدعم توجه البنك المركزي نحو التوسع في تمكين المرأة اقتصاديًا وزيادة فرص حصول رائدات الأعمال على التمويل.
ويضع البنك المركزي التمكين الاقتصادي للمرأة ضمن محاور استراتيجية الشمول المالي؛ ووقّع في وقت سابق ميثاق مبادرة تمويل رائدات الأعمال WE Finance Code بالتعاون مع البنك الأوروبي لإعادة الإعمار والتنمية، بهدف زيادة إتاحة التمويل للمشروعات متناهية الصغر والصغيرة والمتوسطة التي تقودها المرأة.
وتكشف أحدث بيانات البنك المركزي عن استمرار التحسن الكبير في مؤشرات الشمول المالي للمرأة؛ إذ ارتفعت نسبة الشمول المالي بين السيدات من 19.1% في عام 2016 إلى 71.4% بنهاية 2025، محققة معدل نمو بلغ 316% خلال الفترة.
كما تظهر بيانات مبادرة «رواد النيل» أن مراكز خدمات تطوير الأعمال قدمت، خلال الفترة من 2020 إلى 2025، خدمات لنحو 502 ألف عميل، بينهم 210 آلاف سيدة ورائدة أعمال، فيما ساهمت المراكز في إتاحة تمويلات بنحو 19 مليار جنيه لأكثر من 14 ألف مشروع بمشاركة 18 بنكًا.
حماية العملاء بوابة لتوسيع الشمول المالي
وتأتي تصريحات الخولي خلال المؤتمر الأول لحماية العملاء في وقت يربط فيه البنك المركزي بين توسيع قاعدة المستفيدين من الخدمات المالية وبين توفير إطار قوي لحماية حقوق المتعاملين، باعتبار حماية العملاء أحد العناصر الرئيسية لتحقيق الشمول المالي وتعزيز الثقة في القطاع المصرفي.
وكان البنك المركزي قد أصدر تعليمات حماية حقوق عملاء البنوك في فبراير 2019، فيما رسخ قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 اختصاصات «المركزي» في هذا الملف، بما يشمل ضمان تعامل الجهات المرخص لها مع العملاء بعدالة ومهنية وشفافية.
وتأتي هذه التحركات بالتوازي مع إعداد البنك المركزي للاستراتيجية الثانية للشمول المالي 2026–2030، والتي تستهدف التوسع في استخدام الخدمات والمنتجات المالية، ودعم نمو واستدامة المشروعات الصغيرة والمتوسطة ورواد الأعمال، وتعزيز الثقة في القطاع المالي من خلال حماية حقوق العملاء.