

الهيئة تتحرك لبناء منظومة موحدة لتبادل البيانات بين جهات التمويل غير المصرفي.. والربط اللحظي مع «آي سكور» يدخل حيز التنفيذ
كشف الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، عن تحرك جديد لمواجهة عمليات الاحتيال في الأنشطة المالية غير المصرفية، من خلال إطلاق نظام إلكتروني يربط بين مختلف قطاعات التمويل ويسمح بتبادل المعلومات والبيانات بما يساعد على اكتشاف محاولات الاحتيال ومنع تكرارها عبر أكثر من شركة أو نشاط.
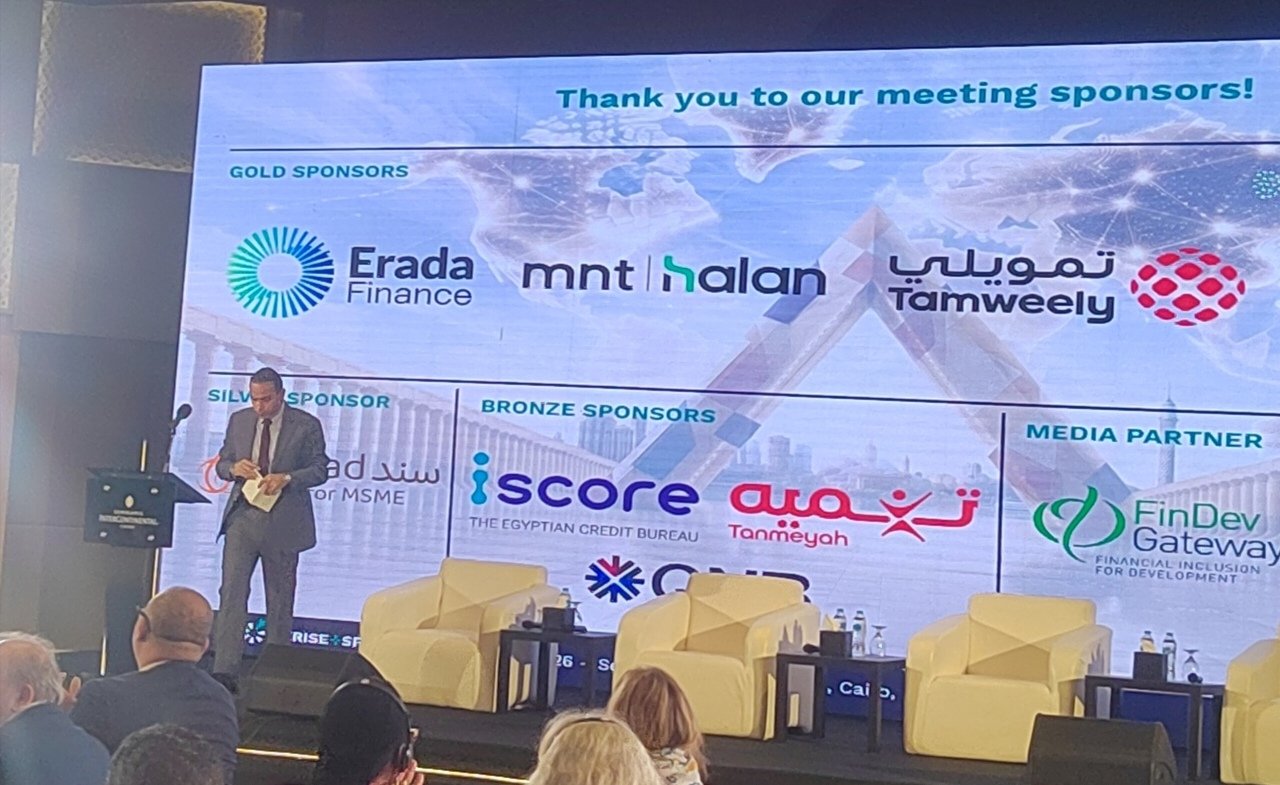
وقال عزام، خلال كلمته الافتتاحية بالمؤتمر الدولي الأول لحماية حقوق العملاء، إن الهيئة ستلزم شركات التمويل غير المصرفي بتعيين مسؤول مختص بمكافحة الاحتيال، ضمن إجراءات تستهدف تعزيز نظم الرقابة الداخلية داخل الشركات ورفع قدرتها على رصد العمليات المشبوهة قبل تحولها إلى التزامات مالية على العملاء.
وكشف رئيس الهيئة عن رصد حالات فوجئ فيها بعض العملاء بوجود قروض وتمويلات مسجلة بأسمائهم دون علمهم بها، وهو ما يستدعي تطوير آليات التحقق من هوية العملاء وتبادل البيانات بين جهات التمويل المختلفة، وعدم الاكتفاء بفحص كل شركة للعميل بصورة منفصلة.
وأوضح أن النظام الإلكتروني المرتقب يستهدف الربط بين مختلف قطاعات التمويل بما يتيح كشف محاولات الاحتيال، خاصة في الحالات التي يحاول فيها مرتكبو تلك العمليات التعامل مع أكثر من جهة تمويل.
وتأتي الخطوة الجديدة في إطار توجه أوسع للهيئة العامة للرقابة المالية نحو استخدام التكنولوجيا وتكامل قواعد البيانات كخط دفاع رئيسي ضد الاحتيال، بالتوازي مع التوسع الكبير الذي تشهده أنشطة التمويل غير المصرفي وما يصاحبه من زيادة أعداد العملاء والمعاملات.
خطوة جديدة بعد إلزام الشركات بالربط اللحظي مع «آي سكور»
وتستكمل المنظومة التي أعلن عنها عزام سلسلة من الإجراءات التي اتخذتها الهيئة خلال الأشهر الأخيرة لإحكام الرقابة على عمليات منح التمويل.
ففي 12 سبتمبر الجاري، أصدرت الهيئة قرارين بإلزام شركات وجهات التمويل الاستهلاكي وتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر بالربط الإلكتروني اللحظي مع الشركة المصرية للاستعلام الائتماني «آي سكور»، ومنحت الجهات المخاطبة بالقرار مهلة ثلاثة أشهر لإتمام الربط عقب نشر القرار في الوقائع المصرية.
وبموجب القرار، أصبح على جهات التمويل إبلاغ «آي سكور» بالبيانات بشكل لحظي خلال مراحل عملية التمويل بدءًا من الموافقة على المنح، بما يسمح بتحديث الموقف الائتماني للعميل بسرعة أكبر، ومراجعة التمويلات القائمة ومتابعة أوضاع العملاء وقدرتهم على الوفاء بالتزاماتهم.
ويمثل النظام الجديد الذي تحدث عنه عزام خلال المؤتمر خطوة إضافية، إذ يستهدف الربط بين قطاعات التمويل نفسها لمكافحة الاحتيال وليس فقط تحديث البيانات الخاصة بالجدارة الائتمانية للعملاء.
قاعدة بيانات لمكافحة الاحتيال
وكانت الهيئة قد بدأت بالفعل خلال العام الجاري التحرك لإنشاء بنية معلوماتية مشتركة لمواجهة عمليات الاحتيال.
ففي مايو الماضي، بحثت الهيئة مع الاتحاد المصري للتمويل الاستهلاكي تطوير آليات مكافحة عمليات الاحتيال والتسييل النقدي، مؤكدة أن تعزيز الثقة في النشاط يتطلب بناء قاعدة تشاركية للبيانات والمعلومات بين أطراف السوق.
وتضمنت المناقشات إنشاء قاعدة بيانات من خلال لجنة مكافحة الاحتيال بما يساعد الشركات على تبادل المعلومات ورفع دقة القرارات الائتمانية والحد من الخسائر الناتجة عن العمليات الاحتيالية.
ومن شأن إلزام الشركات بتعيين مسؤول لمكافحة الاحتيال، إلى جانب النظام الإلكتروني الجديد، نقل مواجهة تلك العمليات من مجرد التعامل معها بعد وقوعها إلى الرصد المبكر والوقاية وتبادل المعلومات بين الجهات العاملة بالسوق.
تشديد الرقابة على ممارسات منح التمويل
وتأتي تحركات الهيئة في وقت تشدد فيه الرقابة على دورة منح التمويل بالكامل، بداية من الإعلان والتسويق والإفصاح عن التكلفة وشروط التمويل، مرورًا بتقييم الجدارة الائتمانية والتحقق من العميل وإبرام العقد، وحتى إدارة التمويل ومتابعة الالتزامات وحماية بيانات العملاء.
وكانت الهيئة قد أصدرت في سبتمبر أول دليل شامل لقواعد وضوابط نشاط التمويل الاستهلاكي، والذي أكد مسؤولية الشركات عن سلامة ممارسات منح التمويل وإدارته، وضرورة حماية بيانات العملاء والتأكد من وضوح الالتزامات المالية المترتبة عليهم.
كما يتضمن الإطار التنظيمي آليات لرصد ومواجهة حالات التسييل النقدي للتمويل، إلى جانب قوائم بالمخالفات والتدابير التي يمكن للهيئة اتخاذها تجاه الشركات المخالفة.
حماية العميل تبدأ قبل منح التمويل
وتعكس الإجراءات الجديدة تحولًا في فلسفة حماية العملاء بالقطاع المالي غير المصرفي، بحيث لا تقتصر على تلقي الشكاوى وتسوية النزاعات بعد وقوعها، وإنما تمتد إلى منع الضرر قبل حدوثه من خلال التحقق من الهوية، وتكامل قواعد البيانات، ومراقبة أنماط التمويل، والكشف المبكر عن المعاملات غير الطبيعية.
وتتبنى الهيئة منذ سنوات إطارًا لحماية المتعاملين يقوم على المعاملة العادلة والشفافية والإفصاح وحماية سرية بيانات العملاء، إلى جانب توفير آليات واضحة لتلقي الشكاوى وتسوية النزاعات.
كما أنشأت الهيئة خلال 2026 منظومة للقوائم الرقابية تشمل القائمة التحذيرية والقائمة السلبية وقائمة التدابير الإدارية، بهدف تمكين المواطنين من التعرف على الجهات والأشخاص المخالفين للتشريعات المنظمة للأنشطة المالية غير المصرفية والحد من التعامل مع جهات غير مرخصة.
وتشير الإجراءات التي أعلن عنها عزام إلى أن مكافحة الاحتيال وحماية هوية العميل ستصبحان محورًا رئيسيًا في المرحلة المقبلة من تنظيم سوق التمويل غير المصرفي، مع اتجاه الهيئة إلى الجمع بين الرقابة التقليدية والربط الإلكتروني وتبادل البيانات بين الشركات، بما يقلل فرص استخدام بيانات المواطنين للحصول على تمويلات دون علمهم.