

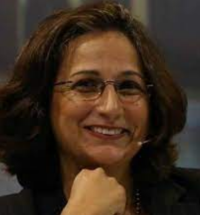
قالت مي أبو النجا، وكيل أول محافظ البنك المركزي المصري، إن البنك المركزي يعمل حاليًا على إعداد قواعد للبيع المسؤول، بما يساعد المؤسسات على وضع أسس وقواعد داخلية لبناء نظم الإثابة والحوافز وتحديد المستهدفات المرتبطة بتحقيق استراتيجياتها.
وأكدت خلال المؤتمر الدولي «CERISE+SPTF Global Meeting 2026»، الذي يستضيفه الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر أن اعتماد بعض المؤسسات على نمو حجم المحفظة والمستهدفات الموضوعة للعاملين باعتبارهما الأساس في احتساب الحوافز يعد أمرًا خاطئًا، لأنه قد يدفع العاملين إلى تحمل مخاطر أكبر أو زيادة تقديم منتجات قد لا تكون مناسبة للعملاء أو تقديمها بأسلوب غير ملائم.
وأوضحت أن نمو المحفظة أو حجم الأعمال المحققة يجب أن يستحوذ على نسبة أقل من الإثابة التي يحصل عليها العامل عند تحقيق المستهدفات في نهاية العام، على أن يرتبط جانب من الحوافز بمؤشرات أخرى تعكس جودة الأداء.
ربط الإثابة بالأهداف متوسطة الأجل والمخاطر
وأشارت وكيل أول محافظ البنك المركزي إلى أن قواعد الحوكمة الصادرة في عام 2013 تتضمن قاعدة واضحة تقضي بربط الإثابة بالأهداف متوسطة الأجل والمخاطر، وليس فقط بالأهداف قصيرة الأجل.
وأضافت أن تقييم الأداء والحوافز يجب أن يأخذ في الاعتبار عدة عناصر، من بينها جودة المحفظة وتجربة العميل والشكاوى، مؤكدة أهمية إعطاء جودة المحفظة وزنًا رئيسيًا في منظومة الإثابة.
نسبة التعثر مقياس لجودة المحفظة
وأوضحت أبو النجا أن جودة المحفظة يمكن قياسها بصورة واضحة من خلال نسبة التعثر، مشيرة إلى إمكانية ربط الجزء الخاص بجودة المحفظة من الحوافز بأدائها بعد مرور فترة زمنية، مثل عام أو عامين، بما يسمح بتقييم ما آلت إليه المحفظة ومدى جودتها.
وأشارت إلى وجود تحديات أمام تطبيق هذا النهج، من بينها عمليات النقل الداخلي للعاملين، مؤكدة أن الأمر يتطلب ترسيخ ثقافة داخل المؤسسات تجعل الجودة أساسًا في تقييم الأداء.
وشددت على ضرورة التركيز على تقديم المنتج المناسب بالطريقة الصحيحة، بدلًا من اقتصار الاهتمام على تحقيق رقم أو مستهدف معين.
قواعد جديدة للبيع المسؤول
وأكدت أبو النجا أن توحيد القواعد ووضع قواعد للبيع المسؤول من جانب البنك المركزي سيسهم في دعم هذا التوجه، كما سيساعد المؤسسات على وضع الأسس والقواعد الداخلية التي تُبنى عليها نظم الإثابة والمستهدفات اللازمة لتحقيق استراتيجياتها.