

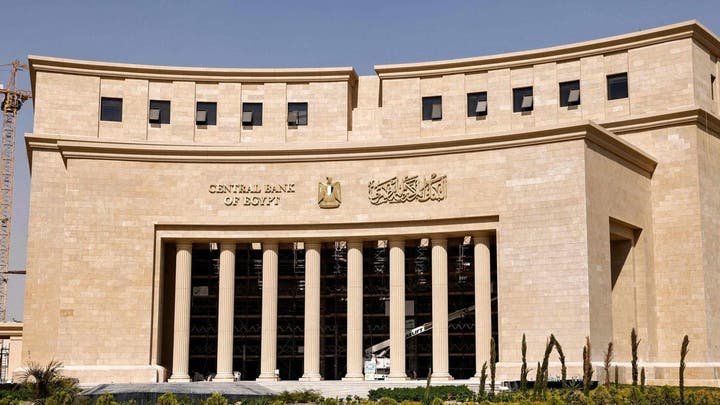
تعقد لجنة السياسة النقدية بالبنك المركزي المصري اجتماعها غدًا الخميس، 29 أكتوبر، أمام معادلة تزداد تعقيدًا؛ فتراجع التضخم السنوي يمنحها قدرًا من الاطمئنان، بينما يدفع تسارع ارتفاع الأسعار شهريًا، وصعود الدولار، وتجدد ضغوط خروج الأموال الساخنة، إلى التريث قبل استئناف خفض الفائدة.
ويعزز قرار الاحتياطي الفيدرالي الأمريكي، اليوم، الإبقاء على أسعار الفائدة دون تغيير، رغم الحضور القوي للاعتبارات الخارجية على اجندة اللجنة ، في وقت ترفع فيه التوترات الجيوسياسية تكلفة المخاطر وتؤثر في اتجاهات رؤوس الأموال نحو الأسواق الناشئة.
وتشير قراءة هذه العوامل مجتمعة إلى أن تثبيت الفائدة يمثل السيناريو الأقرب، مع بقاء الرفع احتمالًا قائمًا إذا رأت اللجنة أن ضغوط العملة والتكاليف تهدد مسار تراجع التضخم. وكانت اللجنة قد أبقت في اجتماع سبتمبر على عائد الإيداع لليلة واحدة عند 19%، والإقراض عند 20%، وسعر العملية الرئيسية عند 19.5%.
وتبدأ حسابات القرار من التضخم، الذي تحمل بياناته الأخيرة إشارتين مختلفتين؛ إذ تراجع المعدل السنوي للتضخم العام في الحضر إلى 13.9% في سبتمبر، مقابل 14.5% في أغسطس، وانخفض التضخم الأساسي إلى 14.1% من 14.9%. لكن وتيرة ارتفاع الأسعار شهريًا تسارعت؛ فسجل التضخم العام 1.3% مقابل 0.1%، وبلغ الأساسي 0.8% مقابل 0.3% خلال الفترة نفسها.
ويعني ذلك أن انخفاض المعدل السنوي لا يكفي وحده لحسم اتجاه الفائدة نحو الخفض، خصوصًا أن المقارنة السنوية تتأثر بمستويات الأسعار في فترة الأساس. أما تسارع التضخم الشهري، فيفرض متابعة مدى استمرار الزيادات وانتشارها بين السلع والخدمات، قبل اعتبار تراجع التضخم مستدامًا.
وتضاف إلى هذه الحسابات تحركات الدولار أمام الجنيه، وما قد تتركه من أثر على تكلفة الواردات ومستلزمات الإنتاج. وأظهرت بيانات البنك المركزي المنشورة عن 26 أكتوبر بلوغ متوسط سعر بيع الدولار للعملاء نحو 56.35 جنيه، وهو مستوى يضع تطورات سوق الصرف ضمن أبرز عناصر تقييم المخاطر قبل الاجتماع.
ولا ينتقل ارتفاع الدولار إلى الأسعار المحلية بالدرجة نفسها أو بالسرعة ذاتها في جميع القطاعات؛ إذ يتوقف أثره على المخزون والمنافسة ونسبة المكون المستورد. لكنه قد يدفع الشركات إلى إعادة تسعير منتجاتها، أو زيادة احتياجاتها من العملة الأجنبية تحسبًا لارتفاعات لاحقة، بما يزيد حساسية توقعات التضخم لتحركات الصرف.
وفي الخلفية، تجددت ضغوط تخارج الاستثمارات الأجنبية قصيرة الأجل من أدوات الدين المحلية، وفق تقارير عن حركة السوق خلال أكتوبر. وتضغط هذه العمليات على السيولة الدولارية عندما تتحول حصيلة بيع الأوراق المالية بالجنيه إلى طلب فعلي على الدولار وتحويلات للخارج، مع ضرورة التمييز بين صافي مبيعات الأجانب والخروج الفعلي للأموال.
وهنا تبرز حدود استخدام الفائدة وحدها لاحتواء التخارج؛ فالمستثمر الأجنبي يوازن بين العائد على أدوات الدين، واحتمالات تغير سعر الصرف، وتكلفة المخاطر. وقد يؤدي ارتفاع العائد المحلي إلى دعم جاذبية الاستثمار بالجنيه، لكن أثره يتراجع إذا توقع المستثمر خسائر في العملة تتجاوز مكاسب الفائدة.
وعالميًا، أبقى الفيدرالي الأمريكي، اليوم الأربعاء، نطاق الفائدة عند 3.75%–4%، بأغلبية عشرة أصوات مقابل صوتين فضّلا رفعها ربع نقطة مئوية. وأكد البيان استمرار ارتفاع التضخم وحالة عدم اليقين المرتبطة جزئيًا بالتطورات الجيوسياسية.
وبالنسبة إلى مصر، يحافظ القرار على فارق الفائدة القائم مع الولايات المتحدة إذا اتجه المركزي إلى التثبيت غدًا، لكنه لا يمنح الأسواق الناشئة دفعة التيسير التي كان يمكن أن يوفرها خفض أمريكي. كما أن تفضيل عضوين الرفع يُبقي الحذر حاضرًا بشأن المسار المقبل لتكلفة الأموال عالميًا.
وتزيد المخاطر الإقليمية تعقيد المشهد عبر أسعار الطاقة والغذاء وتكاليف الشحن والإمدادات. وكان المركزي المصري قد حذر في بيانه السابق من ميل مخاطر التضخم إلى الصعود، خصوصًا مع استمرار ارتفاع أسعار الطاقة عالميًا وتجدد الاضطرابات الإقليمية.
وأمام هذه الموازنة، يتيح التثبيت للجنة وقتًا لقياس انتقال أثر الدولار والتكاليف إلى الأسعار، مع الحفاظ على درجة التشديد الحالية. أما الرفع، فتزداد مبرراته إذا اتسعت الضغوط التضخمية أو تدهورت توقعاتها، لكنه يحمل تكلفة إضافية على التمويل والاستثمار وخدمة الدين، بينما تبقى قدرته محدودة على معالجة صدمات الإمدادات مباشرة.
وبذلك، يرجح التحليل استمرار التثبيت في اجتماع الغد، مع تضاؤل مساحة الخفض في ظل المخاطر الراهنة. وسيحمل بيان اللجنة أهمية تتجاوز القرار نفسه، عبر توضيح تقييمها لضغوط الصرف والتضخم، وما إذا كانت التطورات الأخيرة تستدعي إطالة فترة التريث أو العودة إلى رفع الفائدة.